O Brasil realizará, em dezembro deste ano, o seu primeiro leilão de reserva de capacidade (LRCAP) para sistemas de armazenamento de energia por baterias (BESS, na sigla em inglês). Esse evento é considerado urgente para assegurar a estabilidade energética do país, que vê sua matriz se tornar cada vez mais dependente de fontes intermitentes – ou seja, que não são de geração contínua –, como as usinas eólicas e solares. Atualmente, o sistema elétrico brasileiro convive com excedentes no meio do dia e déficits à noite.
A expansão dos BESS é um passo importante rumo à segurança energética do Brasil. Como esses sistemas conseguem captar a eletricidade gerada por uma fonte e armazená-la, eles trazem mais flexibilidade operacional e reduzem os impactos dos momentos de baixa na geração. As vantagens econômicas da “reserva” são evidentes para empresas e consumidores, uma vez que o spread de preço entre o vale e o pico de demanda quase dobrou em relação a 2025 (R$ 430 x R$ 225). Além disso, o custo global das baterias de íons de lítio caiu mais de 90% na última década, tornando-as alternativas muito competitivas no mercado.
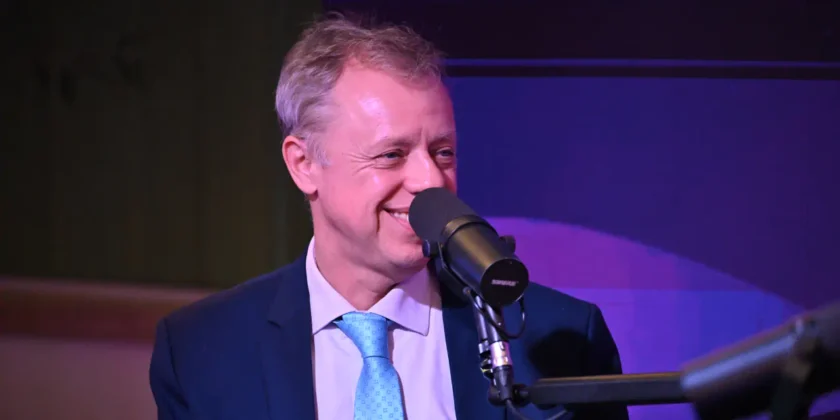
Para o LRCAP programado pelo Governo Federal, mais de 300 GW em projetos foram cadastrados para disputar a contratação de aproximadamente 5 GW. O leilão de reserva de capacidade marca a entrada definitiva do Brasil no mercado do BESS, com projeções de expansão acelerada. Conversamos com Markus Vlasits, presidente da Associação Brasileira de Soluções de Armazenamento de Energia (ABSAE), para entender quais são os desafios e as oportunidades do país nesse setor.
A entrevista é um desdobramento exclusivo da última edição da Live Auren Tendências, que também abordou a pressão do El Niño sobre o cenário hidroenergético e a nova fase de preços com a abertura do Mercado Livre de Energia.
Confira os principais trechos da entrevista com Markus Vlasits:
No mercado global de BESS, o Brasil está voando ou ainda está atrasado?
O Brasil acabou de acordar, ele está na terceira leva de mercados. A primeira leva foi nos Estados Unidos, na China e em alguns países europeus. Na segunda leva, entraram outros países do centro europeu e o Chile, muito fortemente. Agora, a terceira leva tem mercados como Brasil, Turquia e Indonésia. No Brasil, as coisas acontecem de forma muito rápida; há um potencial de mercado muito grande. Estimamos que, até 2034, a gente deva instalar algo por volta de R$ 80 bilhões em projetos de BESS.
Por que o Brasil só entrou na terceira leva? E o que favoreceu essa inserção agora?
Tivemos no Brasil um atraso de mais de cinco anos de adequação do marco regulatório. Agora, nós temos os fundamentos regulatórios postos, mas, em um cenário ideal, isso deveria ter acontecido mais rápido.
Eu diria que um outro desafio no contexto brasileiro é a maneira como a gente precifica energia elétrica. O nosso PLD [Preço de Liquidação das Diferenças] não revela o real custo de energia em cada momento do dia. Ele camufla a escassez e a abundância. Da mesma forma, as tarifas que a grande maioria dos consumidores brasileiros paga também não revelam o real custo de energia elétrica. Na baixa tensão, é uma tarifa monômia [modalidade que considera apenas o consumo de energia, sem diferenciação por demanda de potência ou horário]. Então, a gente não se preocupa se, no momento do nosso consumo, há pouca ou muita geração. E também as tarifas no Mercado Livre de Energia, ainda mais os antigos subsídios na TUST [Tarifa de Uso do Sistema de Transmissão], enfraqueciam o sinal econômico.
Um último aspecto: o Brasil, infelizmente, é um país de tributos elevados. Por algum motivo, o país optou por tributar baterias como se fossem whisky escocês ou um carro de luxo. As cargas tributárias são elevadíssimas, de mais de 50%, e isso dificulta a viabilidade econômica de bons projetos.
Quais são os principais pontos em debate sobre o marco regulatório de baterias?
Eu diria que as resoluções normativas 1.161 e 1.162 da Aneel ajudaram a estabelecer alguns fundamentos. A gente tem uma definição de outorga específica para projetos de armazenamento, regras definidas para alterações de características técnicas de BESS colocalizado com geração, um regramento geral de como deverá ser contratado o MUST [Montante de Uso do Sistema de Transmissão]. Por muito que a gente não concorde com todos os direcionamentos, pelo menos temos algumas regras gerais. No caso do LRCAP de baterias, o edital e os contratos trazem regramentos ainda mais específicos para esse leilão. Então, de fato, há que reconhecer que houve avanços.
Onde eu vejo hoje as principais necessidades de avanços regulatórios são temas um pouco mais específicos, como resposta de demanda e revisão do PLD, que seria uma das nossas ferramentas mais relevantes para fortalecer o sinal econômico. Outra questão importante que está gritando por uma revisão regulatória são as regras de compensação da micro e minigeração distribuída (MMGD), além das tarifas aplicáveis a unidades consumidoras. Aí, de fato, temos pontos relevantíssimos para decidir em qual velocidade os usuários de MMGD vão adotar ou não o BESS.
Quando as baterias estiverem mais estabelecidas, pode haver um impacto na forma como a energia é contratada?
Sem dúvida. A bateria contribui para a modicidade tarifária, tanto pelo fato de permitir o melhor aproveitamento da geração renovável – que são as fontes mais baratas do país –, mas também porque a contratação de baterias via LRCAP é a forma mais econômica de contratar potência despachável. É infinitamente mais barato do que as usinas térmicas, por exemplo, por muito que as duas tecnologias tenham o seu lugar.
Temos um tema para explorar para frente, que é justamente de que forma as baterias vão impactar no PLD, no preço das diferentes fontes no médio e longo prazo. E vejo também um trabalho metodológico muito importante a ser feito nesse contexto.
Assista à entrevista do especialista: